Domain verlagsbestellung.de kaufen?
Wir ziehen mit dem Projekt
verlagsbestellung.de um.
Sind Sie am Kauf der Domain
verlagsbestellung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain verlagsbestellung.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
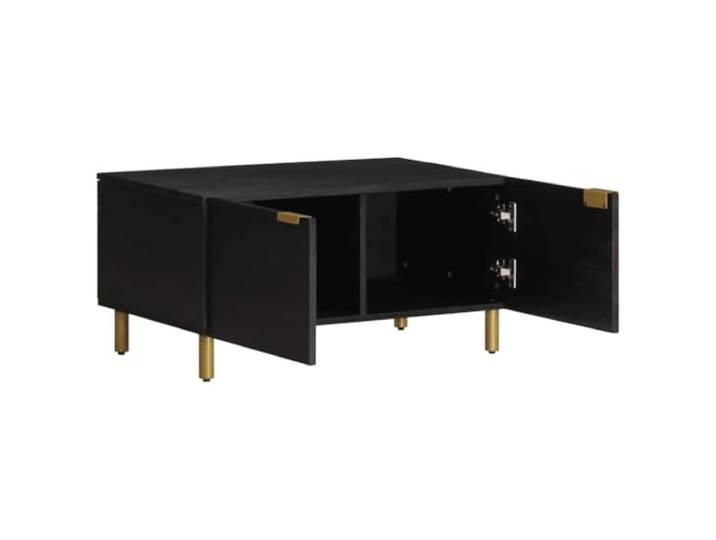
Schwarz Couchtisch 80x50x40cm aus Holzwerkstoff Metallgriffe, Getränkeplatte, Zeitschriften, Bücher, Fernbedienungen, IndustriestilSchwarz Couchtisch 80x50x40cm aus Holzwerkstoff Metallgriffe, Getränkeplatte, Zeitschriften, Bücher, Fernbedienungen, Industriestil. Stabiles und langlebiges Holzwerkstoff mit glatter Oberfläche, feuchtigkeitsbeständig, verzieht sich und Spaltungen für eine langfristige Nutzung gewährleistet. Großer Stauraum für Zeitschriften, Bücher, DVDs, Fernbedienungen und andere Kleinigkeiten ordentlich und griffbereit. Die robuste und robuste Tischplatte ist ideal zum Abstellen von Getränken oder anderen notwendigen Dingen, die Sie zur Hand haben möchten. Metallgriffe erleichtern den Zugang und verleihen dem Design einen stilvollen industriellen Touch und passen zu modernen Innenräumen. Ideal zum Entspannen und Abhängen mit Familie und Freunden, kombiniert Funktionalität mit Ästhetik im Wohnzimmer. Farbe:Original109,00 €*Versand: 20,05 €Sichere Weiterleitung zum Anbieter
-
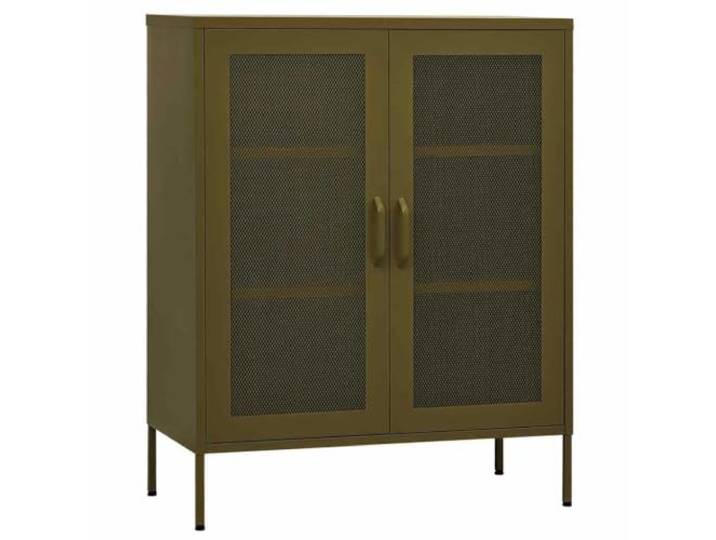
KLGBNCVE Lagerschrank Olivgrün 80x35x101,5 cm Stahl 2 Gittertüren, Einlegeböden, Stellfüße, höhenverstellbar, Bücher, ZeitschriftenKLGBNCVE Lagerschrank Olivgrün 80x35x101,5 cm Stahl 2 Gittertüren, Einlegeböden, Stellfüße, höhenverstellbar, Bücher, Zeitschriften. Praktisches Design macht diesen Lagerschrank zum echten Hingucker in Ihrem Zuhause. Aus Stahl gefertigt, ist dieser Beistellschrank robust und langlebig. Dank der Stellfüße lässt sich die Höhe je nach Bedarf anpassen. Das Sideboard verfügt über 2 Gittertüren und Einlegeböden. Gegenstände unterschiedlicher Größe wie Bücher, Zeitschriften und andere persönliche Sachen finden darin Platz. Farbe:Olivgrün211,00 €*Versand: 23,39 €Sichere Weiterleitung zum Anbieter
-
Volks, Sybil: Leitfaden Freies LektoratLeitfaden Freies Lektorat , Lektorin oder Lektor ist kein Lehrberuf, und doch sind Qualitätsstandards in diesem Arbeitsfeld essenziell. Für Qualität und Fortbildung rund um redigierte Texte steht seit dem Jahr 2000 der Verband der Freien Lektorinnen und Lektoren (VFLL), der heute über 1.200 Mitglieder aufweist. Und damit einen Brainpool an Expertinnen und Experten, deren gesammeltes Wissen sich in diesem Buch findet. Von der Auftragsakquise über Versicherungen bis hin zum Zahlungseingang wirft der Leitfaden einen Rundumblick auf die Anforderungen der Freiberuflichkeit, beleuchtet den Wandel in der Medienbranche und zeigt neue Wege und Arbeitsfelder auf. Änderungen gegenüber der Vorgängerauflage ergeben sich nicht nur aufgrund neuer technischer Entwicklungen, z.B. die der künstlichen Intelligenz (KI), sondern resultieren auch aus dem gesellschaftlichen Wandel, der sich sprachlich niederschlägt. Nicht jeder der namentlich gekennzeichneten Artikel entspricht dabei der Verbandsmeinung - kein Wunder bei Themen wie ¿Honorare¿, ¿KI im Lektorat¿ und ¿Gendern¿. Die Beiträge, Erfahrungsberichte und Praxistipps der rund 85 Autorinnen und Autoren spiegeln die Vielfältigkeit und Diversität innerhalb des VFLL. Mit dieser neu bearbeiteten und erweiterten Auflage möchte der Verband den lebendigen Dialog - auch mit künftigen Mitgliedern - fortzusetzen: in einem lebendigen Netzwerk unter www.vfll.de oder in den über ganz Deutschland verteilten Regionalgruppen des Verbands. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 12., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Autoren: Volks, Sybil, Redaktion: Verband der Freien Lektorinnen und Lektoren e. V., Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: Grafiken und Tabellen, Keyword: Freelancer; Freiberufler; Künstliche Intelligenz; Lektorat; Lektorenverband; Medien; Texte; Textqualität; Textredaktion; Verlage; VfLL, Fachschema: Lektor~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Gesellschaft und Sozialwissenschaften, Bildungszweck: Lehrbuch, Skript~für das Studium zu Hause, Privatunterricht, Thema: Optimieren, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 254, Breite: 174, Höhe: 21, Gewicht: 790, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2006898, Vorgänger EAN: 9783959030014, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 294023544,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Autoren-Sakko - 110Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Schwarz Couchtisch 80x50x40cm aus Holzwerkstoff Metallgriffe, Getränkeplatte, Zeitschriften, Bücher, Fernbedienungen, IndustriestilSchwarz Couchtisch 80x50x40cm aus Holzwerkstoff Metallgriffe, Getränkeplatte, Zeitschriften, Bücher, Fernbedienungen, Industriestil. Stabiles und langlebiges Holzwerkstoff mit glatter Oberfläche, feuchtigkeitsbeständig, verzieht sich und Spaltungen für eine langfristige Nutzung gewährleistet. Großer Stauraum für Zeitschriften, Bücher, DVDs, Fernbedienungen und andere Kleinigkeiten ordentlich und griffbereit. Die robuste und robuste Tischplatte ist ideal zum Abstellen von Getränken oder anderen notwendigen Dingen, die Sie zur Hand haben möchten. Metallgriffe erleichtern den Zugang und verleihen dem Design einen stilvollen industriellen Touch und passen zu modernen Innenräumen. Ideal zum Entspannen und Abhängen mit Familie und Freunden, kombiniert Funktionalität mit Ästhetik im Wohnzimmer. Farbe:Original109,00 €*Versand: 20,05 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
KLGBNCVE Lagerschrank Olivgrün 80x35x101,5 cm Stahl 2 Gittertüren, Einlegeböden, Stellfüße, höhenverstellbar, Bücher, ZeitschriftenKLGBNCVE Lagerschrank Olivgrün 80x35x101,5 cm Stahl 2 Gittertüren, Einlegeböden, Stellfüße, höhenverstellbar, Bücher, Zeitschriften. Praktisches Design macht diesen Lagerschrank zum echten Hingucker in Ihrem Zuhause. Aus Stahl gefertigt, ist dieser Beistellschrank robust und langlebig. Dank der Stellfüße lässt sich die Höhe je nach Bedarf anpassen. Das Sideboard verfügt über 2 Gittertüren und Einlegeböden. Gegenstände unterschiedlicher Größe wie Bücher, Zeitschriften und andere persönliche Sachen finden darin Platz. Farbe:Olivgrün211,00 €*Versand: 23,39 €Sichere Weiterleitung zum Anbieter
-
Volks, Sybil: Leitfaden Freies LektoratLeitfaden Freies Lektorat , Lektorin oder Lektor ist kein Lehrberuf, und doch sind Qualitätsstandards in diesem Arbeitsfeld essenziell. Für Qualität und Fortbildung rund um redigierte Texte steht seit dem Jahr 2000 der Verband der Freien Lektorinnen und Lektoren (VFLL), der heute über 1.200 Mitglieder aufweist. Und damit einen Brainpool an Expertinnen und Experten, deren gesammeltes Wissen sich in diesem Buch findet. Von der Auftragsakquise über Versicherungen bis hin zum Zahlungseingang wirft der Leitfaden einen Rundumblick auf die Anforderungen der Freiberuflichkeit, beleuchtet den Wandel in der Medienbranche und zeigt neue Wege und Arbeitsfelder auf. Änderungen gegenüber der Vorgängerauflage ergeben sich nicht nur aufgrund neuer technischer Entwicklungen, z.B. die der künstlichen Intelligenz (KI), sondern resultieren auch aus dem gesellschaftlichen Wandel, der sich sprachlich niederschlägt. Nicht jeder der namentlich gekennzeichneten Artikel entspricht dabei der Verbandsmeinung - kein Wunder bei Themen wie ¿Honorare¿, ¿KI im Lektorat¿ und ¿Gendern¿. Die Beiträge, Erfahrungsberichte und Praxistipps der rund 85 Autorinnen und Autoren spiegeln die Vielfältigkeit und Diversität innerhalb des VFLL. Mit dieser neu bearbeiteten und erweiterten Auflage möchte der Verband den lebendigen Dialog - auch mit künftigen Mitgliedern - fortzusetzen: in einem lebendigen Netzwerk unter www.vfll.de oder in den über ganz Deutschland verteilten Regionalgruppen des Verbands. , Infotainment & Multimedia Player > Audio, Kommunikation & Navigation , Auflage: 12., aktualisierte und erweiterte Auflage, Erscheinungsjahr: 202310, Produktform: Leinen, Autoren: Volks, Sybil, Redaktion: Verband der Freien Lektorinnen und Lektoren e. V., Edition: REV, Auflage: 23012, Auflage/Ausgabe: 12., aktualisierte und erweiterte Auflage, Seitenzahl/Blattzahl: 320, Abbildungen: Grafiken und Tabellen, Keyword: Freelancer; Freiberufler; Künstliche Intelligenz; Lektorat; Lektorenverband; Medien; Texte; Textqualität; Textredaktion; Verlage; VfLL, Fachschema: Lektor~Sozialwissenschaften~Wissenschaft / Sozialwissenschaften, Fachkategorie: Gesellschaft und Sozialwissenschaften, Bildungszweck: Lehrbuch, Skript~für das Studium zu Hause, Privatunterricht, Thema: Optimieren, Warengruppe: HC/Verlagswesen, Fachkategorie: Verlag und Buchhandel, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann Dr. Klaus-Wilhelm, Verlag: Bramann, Klaus-Wilhelm, Dr., Länge: 254, Breite: 174, Höhe: 21, Gewicht: 790, Produktform: Gebunden, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2006898, Vorgänger EAN: 9783959030014, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0300, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 294023544,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Michel-Redaktion: Alpenländer 2025Alpenländer 2025 , Beschreibung: In Liechtenstein entdeckten wir eine Reihe neuer Abarten. Ungezähnte Stücke tauchten von allen Marken der Ausgabe zur Förderung der heimischen landwirtschaftlichen Erzeugnisse von 1941 auf. Die Abart "fehlende Farbe" bei der Blockausgabe zur Briefmarkenausstellung LIBA 1972 ist jetzt auch in gestempelter Erhaltung nachgewiesen. Außerdem fügten wir Gültigkeitsvermerke bei den außer Kurs gesetzten Marken der Jahre 1967 bis 1995 ein. Auch in Österreich wird es bei den Abarten spannend: Es gibt nicht nur zwei neue Zähnungsabarten, sondern auch die erste Abart einer Kryptomarke. Dem Panda-Block aus 2020 fehlt hier der Heißfoliendruck. Ein weiteres besonderes Kapitel sind nicht ausgegebene Marken. Um die Übersichtlichkeit zu erhöhen, haben wir die beiden Ausgaben von 1945 neu gefasst und umfassend bebildert. Auf das Gültigkeitsende der Schilling-Briefmarken weisen wir nun bei allen betroffenen Ausgaben konsequent mit einer Fußnote hin. Das Gleiche gilt auch für die Schilling-Marken der Vereinten Nationen mit Amtssitz Wien. Gute Thermik trägt die Schweizer Flugmarken von 1913 zu höheren Preisnotierungen. Ebenfalls in der Schweiz konnten wir die Auflagenzahlen eines weiteren Markenjahrgangs ergänzen. Im vorliegenden Band sind alle bis einschließlich Heft 2/2025 der MICHEL-Rundschau erfassten Neuheiten enthalten. , Lüfter & Lüftergehäuse > Motorkühlung , Auflage: 110. Auflage, Erscheinungsjahr: 20250307, Autoren: Michel-Redaktion, Edition: ADP, Auflage: 25110, Auflage/Ausgabe: 110. Auflage, Seitenzahl/Blattzahl: 864, Keyword: Briefmarken; MICHEL-Katalog; Philatelie; Sammeln, Fachschema: Briefmarke - Philatelie, Fachkategorie: Enzyklopädien und Nachschlagewerke, Warengruppe: HC/Sammlerkataloge, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 150, Breite: 225, Höhe: 30, Gewicht: 910, Produktform: Kartoniert,76,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Autoren-Sakko - 25Wird Denk-Arbeitern zugeschrieben. Der Denim vom italienischen Weber Olimpias in Pordenone bringt Sie entspannt durch das Kreativ-Meeting und geht beim Griff ins Bibliotheks-Regal mit. Die abtrennbare Kapuze aus griffigem Strick schützt bei der Außenrecherche an zugigen Ecken den Kopf, der blumige Print regt das Kreativzentrum an. Farbe und Sakko-Stil lassen Ihnen freie Hand beim Kombinieren, der Trend geht Richtung sportlich.179,95 €*Versand: 6,95 €Sichere Weiterleitung zum Anbieter
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.